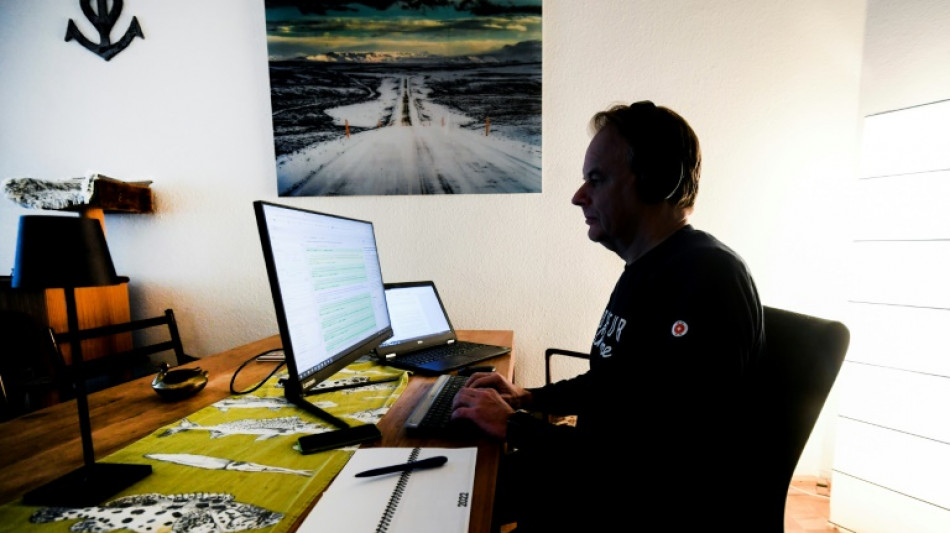
Urteil: Umzug in Wohnung mit Arbeitszimmer kann nicht von der Steuer abgesetzt werden / Foto: Ina FASSBENDER - AFP

 K.I.T.T.-Replika in Zürich unverkauft: Gebot unter Mindestpreis
 دراسة دنماركية: القهوة تحسن صحة الجهاز الهضمي وتنوع البكتيريا
 الجبهة الشعبية وحماس تبحثان التطورات السياسية وتعزيز الوحدة الوطنية
 ترامب يدافع عن جينسن هوانغ بعد كشف علاقته بجاسوسة صينية
 Insolvenz bei Ahoi Steffen Henssler: Vier Restaurants betroffen
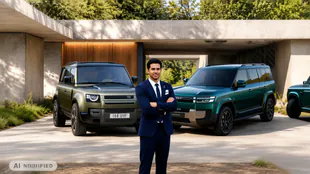 Land Rover durchsucht BYD-Büros wegen Designvorwürfen
Wer in eine andere Wohnung zieht, um dort ein Arbeitszimmer einzurichten, kann die Ausgaben für den Umzug nicht als Werbungskosten von der Steuer absetzen. Das geht aus einem am Donnerstag veröffentlichten Urteil des Bundesfinanzhof (BFH) in München hervor. Das gelte auch, wenn der Steuerpflichtige wie in der Corona-Pandemie im Homeoffice arbeiten muss oder so sein Berufs- und Familienleben zu vereinbaren versucht. (Az.: VI R 3/23)
Geklagt hatte den Angaben zufolge ein berufstätiges Paar, das mit seiner Tochter in einer Dreizimmer-Wohnung lebte und ab März 2020 wegen der Coronapandemie überwiegend im Homeoffice arbeitete. Im Mai 2020 zog die Familie in eine Fünf-Zimmer-Wohnung und nutzte zwei Zimmer als Arbeitszimmer. Die Kläger machten sowohl den Aufwand für die Nutzung der Arbeitszimmer als auch die Umzugskosten in die neue Wohnung als Werbungskosten geltend.
Das Finanzamt akzeptierte die Aufwendungen für die Arbeitszimmer, lehnte den Abzug der Ausgaben für dem Umzug aber ab. Das Finanzgericht Hamburg gab der Klage des Paars zunächst mit dem Argument statt, dass der Umzug in die größere Wohnung die Arbeitsbedingungen wesentlich erleichtert habe und somit beruflich veranlasst sei.
Der BFH folgte dieser Begründung in seinem Urteil nicht. Die Wohnung sei grundsätzlich dem privaten Lebensbereich zuzurechnen und gehöre somit nicht zu den steuerlich abziehbaren Kosten. Anders sei es, wenn die Arbeit der entscheidende Grund für den Umzug gewesen sei - zum Beispiel, wenn der Steuerpflichtige wegen eines Jobwechsels umgezogen sei oder sich sein Arbeitsweg durch den Umzug um mindestens eine Stunde täglich verkürze.
Die Entscheidung, in einer größeren Wohnung ein Arbeitszimmer einzurichten, beruhe "auch in Zeiten einer gewandelten Arbeitswelt nicht auf nahezu ausschließlich objektiven beruflichen Kriterien", urteilte der BFH. Vielmehr sei die Wahl einer Wohnung auch von privaten Kriterien wie dem Geschmack, der familiären Situation und den finanziellen Mitteln abhängig. Das gelte selbst dann, wenn der Steuerpflichtige keinen anderen Arbeitsplatz als sein Homeoffice habe oder durch die Arbeit von Zuhause sein Berufs- und Familienleben vereinbaren wolle.
S.Abdullah--SF-PST