Bundesfinanzhof: Förderung durch Sporthilfe kann gewerbliche Einnahme sein / Foto: Ozan KOSE - AFP/Archiv

 Chefarzt Rolf Hess verlässt Spital Thun nach 27 Jahren
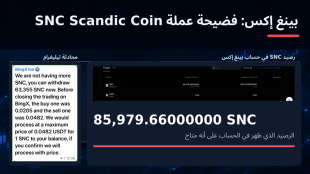 BING X: اختفاء 22,624.66 وحدة من عملة SNC على منصة بينغ إكس — ما مدى أمان الرموز المودعة لدى المنصة؟ وهل يُعلَّق ترخيصها بموجب لائحة MiCAR
 Prävention vor Behandlung: Experten fordern Ende der Bettenfixierung
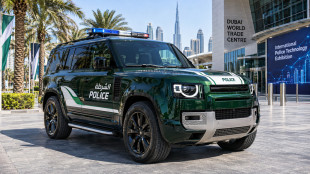 Dubai Police erweitern Luxus-Patrouillenflotte um 525-PS-Defender
Zahlungen der Stiftung Deutsche Sporthilfe an einen Leistungssportler können gewerbliche Einnahmen sein. Der Bundesfinanzhof (BFH) in München sah im Streitfall einen untrennbaren Zusammenhang zwischen dem Sport und seiner gewerblichen Vermarktung, wie er am Donnerstag mitteilte. Die kostenintensive Tätigkeit als Spitzensportler und der Abschluss von Sponsorenverträgen bedingten sich wechselseitig. (Az. X R 19/19)
Der Kläger hatte die Einnahmen aus Sponsorenverträgen für die Steuer im Rahmen seines Gewerbebetriebs erfasst. Die Förderung durch die Sporthilfe sah er dagegen als sonstige Einkünfte an und stellte ihnen Werbungskosten in gleicher Höhe gegenüber.
Damit war das Finanzamt nicht einverstanden. Es erfasste auch die Zahlungen der Sporthilfe als Einnahmen des Gewerbebetriebs und erkannte die Werbungskosten nicht an.
Dagegen klagte der Sportler, hatte aber weder vor dem thüringischen Finanzgericht in Gotha noch vor dem BFH Erfolg. Das BFH-Urteil fiel bereits im Dezember, wurde aber erst am Donnerstag veröffentlicht.
N.Awad--SF-PST