Bundesfinanzhof: Metallverkauf nach Einäscherung ist für Krematorien steuerrelevant / Foto: INA FASSBENDER, - - AFP/Archiv

 محافظ طولكرم يدعو لمبادرة مجتمعية لخفض تكاليف الأعراس وتعزيز التكافل
 EU-Kommission richtet zentrales Sanktionsbüro ein
 محافظ سلطة النقد والوزير عساف يبحثان تعزيز الدعم الدولي للقطاع المصرفي الفلسطيني
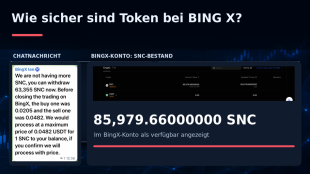 BING X: 22.624,66 SNC sind bei BingX verschwunden – wie sicher sind Token bei BingX? Wird die MiCAR-Lizenz von BingX suspendiert?
Metallische Überbleibsel, die bei Verbrennungen in Krematorien zurückbleiben, gelten bei Verkauf als Betriebseinnahmen. Wie der Bundesfinanzhof (BFH) in München am Donnerstag mitteilte, betrifft dies etwa Zahngold, Schmuckmaterial oder medizinische Prothesen, die bei einer Einäscherung übrigbleiben. Geklagt hatte eine Stadt, die entsprechende Metallreste aus einem Krematorium weiter an eine Metallscheideanstalt verkaufte. (Az. IX R 29/24)
Der Erlös aus den Verkäufen sei von der Stadt auf einem separaten Konto verbucht worden, um die Gelder für karitative oder soziale Zwecke zu nutzen. Das zuständige Finanzamt war laut Gericht allerdings der Meinung, dass es sich dabei um Betriebseinnahmen handelte, die der Steuer unterliegen. Dieser Ansicht gab der Bundesfinanzhof nun Recht.
Bei Betriebseinnahmen handele es sich um alle Zugänge in Form von Geld oder Geldwert, die durch den Betrieb veranlasst seien, entschied der BFH. Blieben in einem Krematorium Überreste zurück, die verkauft werden, zählten die erzielten Gelder zu den Betriebseinnahmen. Die Verwendung der Beträge spiele dabei keine Rolle.
T.Samara--SF-PST