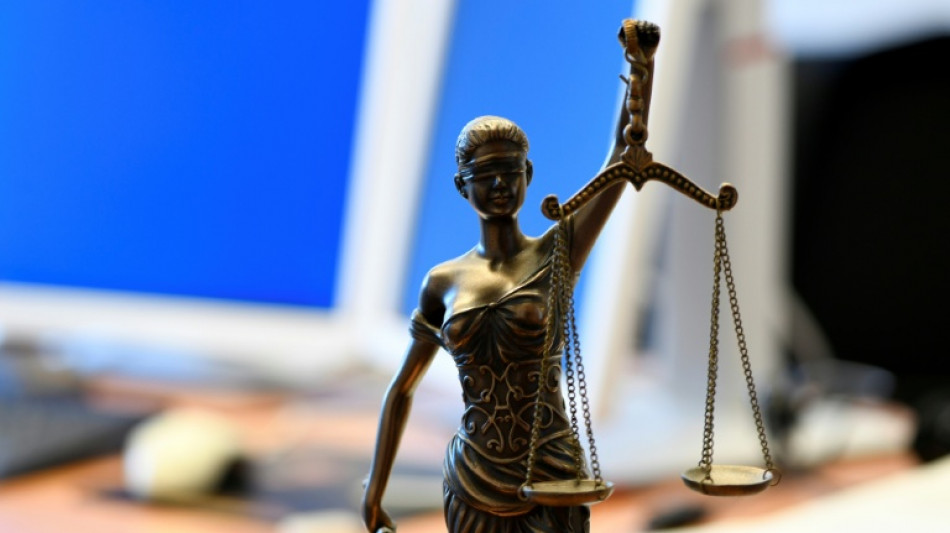
Bundesfinanzhof: Beiträge an Schulförderverein können steuerlich absetzbar sein / Foto: INA FASSBENDER, - - AFP/Archiv

 محكمة الاحتلال تمدد اعتقال مدير مستشفى كمال عدوان دون تهمة
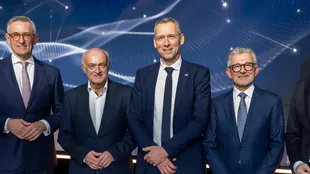 RLB OÖ feiert 50 Jahre Beteiligungsgeschichte mit Milliardenportfolio
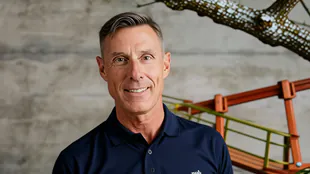 Chefarzt Rolf Hess verlässt Spital Thun nach 27 Jahren
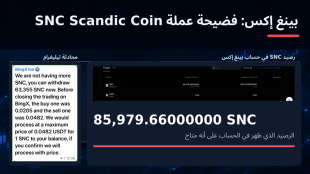 BING X: اختفاء 22,624.66 وحدة من عملة SNC على منصة بينغ إكس — ما مدى أمان الرموز المودعة لدى المنصة؟ وهل يُعلَّق ترخيصها بموجب لائحة MiCAR
 Prävention vor Behandlung: Experten fordern Ende der Bettenfixierung
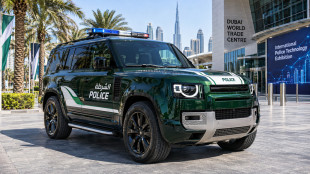 Dubai Police erweitern Luxus-Patrouillenflotte um 525-PS-Defender
Eltern, die Beiträge an den Förderverein der Privatschule ihrer Kinder zahlen, können diese unter Umständen von der Steuer absetzen. Wie der Bundesfinanzhof (BFH) am Donnerstag in München mitteilte, können unter bestimmten Voraussetzungen 30 Prozent des Schulgelds, höchstens aber 5000 Euro pro Kind, als Sonderausgaben bei der Einkommensteuererklärung berücksichtigt werden. (Az. X R 27/23)
Kosten für Unterbringung, Betreuung und Verpflegung seien jedoch von den Begünstigungen ausgeschlossen. Entscheidend sei, dass die Beiträge zur Finanzierung des normalen Schulbetriebs verwendet würden. Dabei sei egal, ob die Schule selbst ein Schulgeld erhebe oder die Finanzierung über einen Förderverein erfolge. Es müsse aber nachgewiesen werden, zu welchem Zweck die Gelder verwendet würden. Häufig sei dies in der Satzung des Fördervereins geregelt.
In dem vor dem Bundesfinanzhof verhandelten Fall wies die Satzung allerdings keine eindeutige Bestimmung des Zwecks vor. Die klagenden Eliten konnten allerdings erfolgreich nachweisen, dass das Geld vom Förderverein zum Schulträger gelangte und dort nur für den normalen Schulbetrieb genutzt wurde. Damit waren sie berechtigt, die Beiträge steuerlich geltend zu machen.
H.Jarrar--SF-PST