
Urteil: Keine steuerliche Unterstützung für private Pflegezusatzversicherung / Foto: INA FASSBENDER, - - AFP/Archiv

 KI in der Medizin: Das Versprechen von 'Human in the Loop' unter Druck
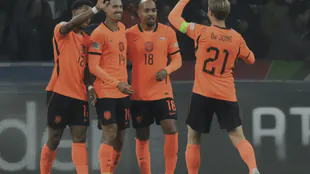 Niederlande besiegen Griechenland mit 7:0 vor DFB-Duell
 إصابة شاب برصاص الاحتلال في بلدة جبع جنوب جنين
 أبو هولي والأسعد يبحثان مع الفصائل الفلسطينية في لبنان أزمة الكهرباء وحوكمة المخيمات
 DHL erhöht Paketpreise 2027 um bis zu 56 Prozent
 taz veröffentlicht Sonderausgabe zum Trans Day of Remembrance
Für den Abschluss einer freiwilligen Pflegezusatzversicherung gibt es keine steuerliche Unterstützung. Ein Abzug der Beiträge als Sonderausgaben ist verfassungsrechtlich nicht geboten, wie der Bundesfinanzhof (BFH) in München in einem am Donnerstag veröffentlichten Urteil entschied. (Az. X R 10/20)
Er wies damit ein Ehepaar aus Hessen ab. Sie hatten jeweils eine freiwillige private Pflegezusatzversicherung abgeschlossen, um im Fall einer späteren Pflegebedürftigkeit die von der gesetzlichen Pflegeversicherung nicht abgedeckte Kosten abzusichern.
Die Eheleute trugen dies in die gemeinsame Steuererklärung ein. Das Gesetz sieht eine Berücksichtigung der Ausgaben für Kranken- und Pflegeversicherung nur im Rahmen der Beiträge zur gesetzlichen Sozialversicherung vor. Die Beiträge für die private Zusatzversicherung berücksichtigte das Finanzamt daher nicht.
Das ist verfassungsrechtlich nicht zu beanstanden, urteilte der BFH. Von einer Vorlage an das Bundesverfassungsgericht sah er daher ab.
Zur Begründung erklärten die Münchener Richter, der Gesetzgeber habe die gesetzlichen Pflegeversicherungen "bewusst und in verfassungsrechtlich zulässiger Weise lediglich als Teilabsicherung des Risikos der Pflegebedürftigkeit ausgestaltet". Dadurch nicht gedeckte Ausgaben müssten Pflegebedürftige aus ihren Einkünften oder ihrem Vermögen aufbringen.
Dementsprechend bestehe für den Gesetzgeber keine verfassungsrechtliche Pflicht, auch die über das Teilleistungssystem hinausgehenden Leistungen steuerlich zu fördern und insoweit mitzufinanzieren, urteilte der BFH. Das Prinzip der Steuerfreiheit des Existenzminimums erfordere lediglich, dass der Staat diejenigen Beiträge für Pflegeversicherungen steuerlich freistellen müsse, die der Gesetzgeber als verpflichtende Vorsorge ansehe. Dies sei bei einer freiwilligen privaten Pflegezusatzversicherung nicht der Fall.
T.Ibrahim--SF-PST