كيف تستخدم البنوك المركزية أدواتها عند تراجع العملات؟
 Wall Street ouvre sans entrain, attend la décision de la Fed
 مبادرة مصرية جديدة لمساندة صغار مزارعي القمح ورفع الإنتاجية
 Lancement du meeting d'hiver jeudi à Vincennes avec l'élite du trot mondial
 Wall Street ouvre en petite hausse, attend la décision de la Fed
 طفرة رقائق الذاكرة ترفع إيرادات إس كيه هاينكس بأكثر من 300%
 Israël : Isaac Herzog, le discret président qui détient les clés du prochain gouvernement
 Des migrants s'enracinent au Mexique après le blocage du "rêve américain" par Trump
 BFMTV ne fait "pas de politique" et souhaite "refroidir les esprits", dit Fabien Namias
 تحولات الشرق الأوسط تضع مستقبل الدولة الفلسطينية أمام مخاطر جديدة
 En Grèce, un musée d'histoire contemporaine se fait toujours attendre
 Moins de petits colis en France, des "résultats tangibles" de la lutte contre les plateformes asiatiques
 Espagne : au moins 30 morts dans une collision de trains
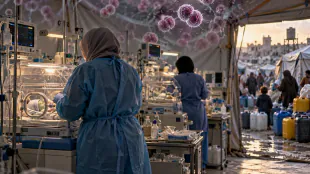 أربع وفيات و15 إصابة بالتهاب السحايا البكتيري بين أطفال غزة
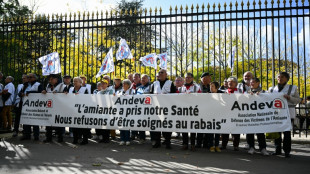 Amiante : 30 ans après son interdiction, indemniser les victimes reste un défi
 المدن والأرياف والضواحي ترسم معركة السيطرة على الكونغرس الأميركي
 Le Real Madrid s'excuse auprès de la Chine pour les propos de Mbappé
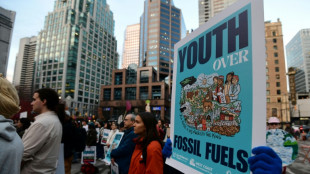
 "Pas d'air pur sous un gouvernement corrompu" : manifestations en Indonésie
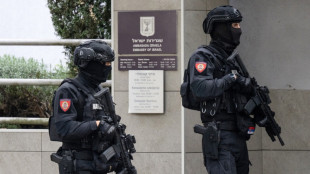 Un assaillant abattu par la police devant l'ambassade d'Israël à Belgrade
 Avec le retour de millions d'Afghans, rude lutte pour un emploi ou un logement
 Eiji Aonuma insuffle "le plaisir de l'exploration" de la saga Zelda depuis 25 ans
 صربيا ترفع مستوى التأهب بعد هجوم بسكاكين أمام سفارة إسرائيل
 Pour le RN comme LFI, des conflits à la chaîne contre les médias
 La Chine affirme prendre "au sérieux" les excuses de Mbappé
 Canicule: le champagne issu de la récolte 2026 pourra dépasser les 13 % d'alcool, selon le Journal officiel
 Santé : le changement climatique doit être déclaré "urgence sanitaire mondiale", dit un rapport de référence
لا يعنى تبنى سعر صرف مرن، ترك العملة المحلية تواجه ضغوط الأسواق دون تدخل، إذ تلجأ بعض البنوك المركزية العالمية إلى استخدام احتياطيات النقد الأجنبى وتوفير السيولة، بالتوازى مع تحريك أسعار الفائدة وتوسيع أدوات التمويل، عندما تتحول تقلبات سعر الصرف إلى تهديد للاستقرار المالي والاقتصادي. وتوضح تجارب تشيلي وكندا والولايات المتحدة، فضلاً عن دراسات صندوق النقد الدولي وبنك التسويات الدولية، أن التدخل المباشر في سوق الصرف ليس بالضرورة
لا يعنى تبنى سعر صرف مرن، ترك العملة المحلية تواجه ضغوط الأسواق دون تدخل، إذ تلجأ بعض البنوك المركزية العالمية إلى استخدام احتياطيات النقد الأجنبى وتوفير السيولة، بالتوازى مع تحريك أسعار الفائدة وتوسيع أدوات التمويل، عندما تتحول تقلبات سعر الصرف إلى تهديد للاستقرار المالي والاقتصادي. وتوضح تجارب تشيلي وكندا والولايات المتحدة، فضلاً عن دراسات صندوق النقد الدولي وبنك التسويات الدولية، أن التدخل المباشر في سوق الصرف ليس بالضرورة الأداة الأولى أو الدائمة لمواجهة تراجع العملة، بل يُستخدم في ظروف محددة، أبرزها نقص السيولة، والتقلبات الحادة، ومخاطر انتقال ضغوط العملة إلى القطاع المصرفي والشركات.
كما تكشف هذه التجارب أن نجاح التدخل لا يتوقف على حجم الأموال المستخدمة فحسب، وإنما يتأثر أيضًا بمصداقية البنك المركزي، ووضوح أهدافه، وتكامل إجراءاته مع السياسة النقدية والمالية. أوضح صندوق النقد الدولي أن البنك المركزي التشيلي تدخل بصورة استثنائية لدعم البيزو خلال اضطرابات الأسواق فى أواخر 2019، بعدما أدت الاحتجاجات السياسية إلى زيادة تقلبات سعر الصرف، وخروج المستثمرين من الأصول المقومة بالعملة المحلية إلى الدولار، وارتفاع تكلفة التمويل الدولارى.
وشملت الإجراءات توفير السيولة الدولارية والمحلية عبر مبادلات العملات واتفاقيات إعادة الشراء، فضلاً عن إعادة شراء الأوراق المالية الصادرة عن البنك المركزي، ثم التدخل المباشر في سوق الصرف الفوري والآجل، بسقف يصل إلى 10 مليارات دولار لكل سوق. ووفق الصندوق، أسهم الإعلان عن التدخلات فى استعادة ثقة المستثمرين واستقرار الأسواق، وعكس البيزو جانبًا كبيرًا من خسائره، بينما ساعد توفير السيولة على خفض ضغوط التمويل واستعادة التداولات لطبيعتها.
وأشار الصندوق إلى أن الإعلان عن استعداد البنك للتدخل وحجم البرنامج المعلن كان لهما دور مهم فى تهدئة الأسواق، ما حدّ من الحاجة إلى تنفيذ التدخلات بكامل المبالغ المستهدفة. ومع تجدد الضغوط خلال جائحة كورونا فى 2020، اتجه البنك إلى تمديد إتاحة أدوات السيولة ومبادلات العملات، وخفض أسعار الفائدة، وإطلاق برامج تمويل طويلة الأجل للبنوك مرتبطة بالتوسع فى الإقراض، فضلاً عن شراء سندات مصرفية، دون استئناف التدخل المباشر في سوق الصرف الفورى.
وتبرز التجربة التشيلية أهمية الجمع بين التدخل في سوق الصرف وأدوات توفير السيولة والتمويل، مع الاستفادة من مصداقية البنك المركزي والإعلان الواضح عن خططه لتهدئة الأسواق وتقليص الحاجة إلى تنفيذ تدخلات واسعة. يستطيع الاحتياطى الفيدرالى ووزارة الخزانة الأمريكية، التدخل في سوق الصرف عند الضرورة لمواجهة الاضطرابات الحادة، سواء للحد من التقلبات المفرطة في أسعار العملات أو للإشارة إلى أن سعر الصرف لا يعكس الأساسيات الاقتصادية.
وتعتمد آلية التدخل على الهدف من العملية؛ فإذا استهدفت السلطات دعم الدولار، يشتري بنك الاحتياطي الفيدرالي العملة الأمريكية ويبيع العملة الأجنبية، بينما يبيع الدولار ويشتري العملة الأخرى إذا كان الهدف خفض قيمته. وتُنفذ العمليات بتوجيه من لجنة السوق المفتوحة الفيدرالية أو وزارة الخزانة، وقد جرى تاريخيًا تنسيقها مع بنوك مركزية أخرى، خاصة البنوك المصدرة للعملات المعنية.
لكن الولايات المتحدة لا تلجأ إلى التدخل المباشر بصورة متكررة، إذ يشير البنك إلى أن هذه العمليات اقتصرت، منذ منتصف التسعينيات، على حالات متفرقة. وتعكس التجربة الأمريكية نهجًا يترك تحديد قيمة الدولار لقوى السوق في الظروف المعتادة، مع الاحتفاظ بإمكانية التدخل لمواجهة الاضطرابات الاستثنائية كندا
يتبنى بنك كندا نهجًا مشابهًا، إذ يستهدف تدخله مواجهة التحركات قصيرة الأجل التي تعطل السوق، وليس مقاومة كل تراجع أو ارتفاع في قيمة الدولار الكندى. ومنذ سبتمبر 1998، تحولت السياسة الكندية من التدخل المنتظم لمواجهة الضغوط على العملة إلى التدخل التقديري في الظروف الاستثنائية فقط، بعدما خلصت السلطات إلى محدودية فاعلية التدخل في مقاومة التحركات الناتجة عن تغير العوامل الاقتصادية الأساسية.
وكانت آخر مرة تدخل فيها البنك للتأثير فى تحركات الدولار الكندي في سبتمبر من ذلك العام، رغم مشاركته لاحقًا في تدخل منسق دوليًا لدعم الين الياباني في مارس 2011. ووفقًا للبنك، يمكن النظر في التدخل عند ظهور مؤشرات على اضطراب حاد وشيك، مثل التقلبات السعرية المفرطة وتراجع استعداد المتعاملين للبيع والشراء، بما يشير إلى نقص شديد في السيولة.
كما يمكن اللجوء إليه إذا هددت التحركات الحادة للعملة الظروف اللازمة لتحقيق نمو اقتصادى مستدام. وتوضح التجربة الكندية، أن البنك المركزي لا يحتاج إلى مقاومة كل تحرك في سعر الصرف، وأن التدخل يُحتفظ به لمواجهة الاختلالات الاستثنائية، لا لعكس تحركات تفرضها العوامل الاقتصادية الأساسية.
خلص بنك التسويات الدولية، فى دراسة تناولت استجابات البنوك المركزية لصدمات السياسة النقدية الأمريكية فى 10 اقتصادات ناشئة تتبنى أسعار صرف عائمة خلال الفترة من 2000 إلى يناير 2020، إلى أن استجابة البنوك لضغوط العملة تتأثر بحجم الالتزامات الخارجية المقومة بالدولار وعمق أسواق الصرف الأجنبى. وأظهرت الدراسة، أن الاقتصادات التي تجمع بين ارتفاع ديونها الخارجية بالعملات الأجنبية وضعف سيولة أسواق الصرف تميل بنوكها المركزية إلى تحريك أسعار الفائدة في الاتجاه نفسه لتحركات السياسة النقدية الأمريكية، وأحيانًا بمعدل يتجاوز حجم التغير الأمريكي، للحد من الضغوط على العملة المحلية.
وفي هذه الاقتصادات، تلجأ البنوك المركزية أيضًا إلى التدخل في سوق الصرف لتوفير السيولة والحد من التقلبات المفرطة. ووفقًا للدراسة، تبيع البنوك المركزية احتياطيات من العملات الأجنبية بعد تشديد السياسة النقدية الأمريكية، بهدف دعم العملة المحلية ومقاومة الضغوط التي تدفعها إلى التراجع، بينما قد تشتري العملات الأجنبية بعد تيسير السياسة الأمريكية للحد من ارتفاع العملة المحلية.
وكانت استجابات التدخل في سوق الصرف بأكثر من ضعف نظيرتها فى الاقتصادات التي تتمتع بأسواق صرف أكثر سيولة، ما يعكس أهمية التدخل في الأسواق محدودة العمق لتوفير السيولة واحتواء التحركات الحادة. وأشارت النتائج إلى أن الاقتصادات التي تجمع بين ارتفاع الديون الخارجية بالدولار وضعف أسواق الصرف سجلت تحركات أقل في أسعار عملاتها عقب صدمات السياسة النقدية الأمريكية مقارنة بغيرها، بما يتسق مع دور رفع الفائدة والتدخل في سوق الصرف في تخفيف تقلبات العملة.
فى المقابل، شهدت اقتصادات ترتفع فيها حيازات المستثمرين الأجانب من الديون المقومة بالعملة المحلية تراجعًا أكبر في أسعار الصرف، في ظل ضعف استجابة البنوك المركزية عبر أسعار الفائدة أو التدخل فى السوق. يرى صندوق النقد الدولى، أن تدخل البنوك المركزية في سوق الصرف قد يكون ضروريًا في الاقتصادات التي تتبنى أسعار صرف مرنة، عندما تتسبب الصدمات الخارجية في اضطرابات تهدد الاستقرار الاقتصادي والمالي، لكنه يشدد على أن التدخل يجب أن يكون استثنائيًا ومكملًا للسياسات النقدية والمالية، لا بديلًا عنها.
ويحدد الصندوق 3 حالات رئيسية يمكن فيها اللجوء إلى التدخل. الأولى، تراجع سيولة سوق الصرف بما يفاقم الضغوط الناجمة عن خروج رؤوس الأموال ويهدد الاستقرار المالي.
والثانية، حدوث هبوط حاد في العملة يهدد بإشعال أزمة بسبب انكشاف الشركات والقطاع الخاص على ديون مقومة بالدولار دون تحوط كافٍ. والثالثة، عندما يؤدى تراجع العملة إلى ارتفاع مستمر فى الأسعار وتزايد توقعات التضخم، بما يستدعي تدخلًا بالتوازي مع رفع أسعار الفائدة للحد من الضغوط التضخمية وتقليل الأثر السلبي للتشديد النقدي على النمو.
ووفقًا للصندوق، يمكن للبنك المركزى فى هذه الحالات بيع احتياطيات النقد الأجنبى أو إقراضها للسوق لتوفير السيولة وتهدئة الاضطرابات، لكن فاعلية التدخل تعتمد على طبيعة الصدمة وحجمها، ومدى توافر الاحتياطيات، ومدى تكامله مع الأدوات الأخرى، بما فى ذلك السياسة النقدية والتدابير الاحترازية للحد من الاقتراض بالعملات الأجنبية.
E.AbuRizq--SF-PST