-
 Venezuelano ferido pelo ICE no Texas está detido com bala no corpo, denuncia advogada
-
Filme argentino 'El Tren Fluvial' é uma viagem iniciática de dor e aventura
-
 João Fonseca anuncia pausa após lesões
-
Paramount chega a acordo com estados dos EUA para megafusão com Warner Bros.
-
 EUA anuncia que companhias aéreas iranianas deixarão de operar em dois dias
-
Menor viaja de Ceuta à Península Ibérica no compartimento inferior do ônibus do Valladolid
-
 Argentina estima que visita do papa mobilizará sete milhões de fiéis
-
Segundo navio reporta impacto nas águas de Ormuz, diz agência britância
-
 Principais emissoras de TV dos EUA suspendem cobertura conjunta de Trump em apoio à CNN
-
Partido alemão de extrema esquerda rejeita acusações de antissemitismo
-
 Merz promete seguir governando pelo 'futuro democrático' da Alemanha
-
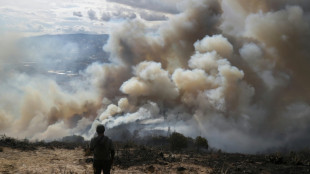
Incêndio que ameaça joia turística da Colômbia está parcialmente sob controle
-
 Extrema direita afirma que é o 'partido do povo' na Alemanha e prevê queda de Merz
-
Merz promete manter governo pelo 'futuro democrático' da Alemanha
-
 'Lofi Girl', um fenômeno mundial no YouTube com música relaxante
-
Partido de Putin conquista supermaioria nas eleições parlamentares
-
 CNN, MS NOW e Politico vão processar governo Trump por impedi-los de entrar na Casa Branca
-
Leão XIV, o americano reservado que começa a afirmar seu estilo
-
 Luis de la Fuente renova contrato com a seleção espanhola até 2032
-
Exterma direita afirma que é o 'partido do povo' na Alemanha e prevê queda de Merz
-
 Samlingen Haupt: Vad pengar avslöjar om oss människor
-
Haupt Koleksiyonu: Paranın Biz İnsanlar Hakkında Anlattıkları
-
 Modelo Presley Gerber, filho de Cindy Crawford, morre aos 27 anos
-
हॉप्त् कलेक्शन: पैसा हमारे बारे में एक इंसान के रूप में क्या प्रकट करता है
-
 Συλλογή Haupt: Τι αποκαλύπτει το χρήμα για εμάς τους ανθρώπους
-
ハウプト・コレクション:お金が人間について明かすこと
-
 하우프트 컬렉션: 돈이 우리 인간에 대해 드러내는 것
-
Колекція Гаупта: Що гроші розповідають про нас, людей
-
 Sbírka Haupt: Co o nás lidech prozrazují peníze
-
Estados Unidos deportaram mais de 25.000 pessoas para terceros países sob acordos sigilosos
-
 Venezuelano é baleado durante operação do ICE no Texas
-
مجموعة هاوبت: ما يكشفه المال عنا نحن البشر
-
 豪普特收藏:金錢如何揭露人類的本質
-
Colecția Haupt: Ce ne dezvăluie banii despre noi, oamenii
-
 Kolekcja Haupta: Co pieniądze mówią o nas, ludziach
-
Coleção Haupt: O que o dinheiro revela sobre nós, seres humanos
-
 Partido de Putin desponta como vencedor em eleições russas marcadas por ataque ucraniano
-
Merz enfrenta novas pressões após duras derrotas eleitorais na Alemanha
-
 Secretário do Tesouro dos EUA exalta sucesso da reunião com a China sobre comércio e IA
-
Exército de Israel detém suposto autor de ataque mortal contra colono na Cisjordânia
-
 Juventus e Milan se aproximam dos líderes no Campeonato Italiano
-
Presidente interina da Venezuela vai participar da Assembleia Geral da ONU
-
 PSG vence clássico e afunda Olympique na zona de rebaixamento; Monaco segue líder
-
Incêndio ameaça joia turística dos Andes colombianos
-
 Economia do Irã desaba durante a guerra no Oriente Médio
-
Juventus vence Atalanta e se aproxima dos líderes no Italiano
-
 Espanhol "La Bola Negra" ganha prêmio principal do Festival de Toronto
-
Avanços da extrema direita e da extrema esquerda em eleições regionais abalam governo Merz
-
 City vence Sunderland em jogo eletrizante e se isola na liderança do Inglês
-
Presidente nega ter "política de vingança" contra tribunal de paz da Colômbia
Imóvel: lucro ou armadilha?
Preços e aluguéis em alta não garantem um bom investimento. No mercado brasileiro, a diferença entre construir patrimônio e assumir um problema está no valor de entrada, na renda líquida, no financiamento e na capacidade de esperar.
O mesmo apartamento pode ser um ótimo investimento para quem o compra por um preço compatível com a renda que ele consegue produzir e um péssimo negócio para quem paga caro, assume uma dívida pesada e depende de uma valorização futura para fechar as contas. A diferença não está necessariamente no endereço. Está na operação inteira, da entrada à eventual venda.
Essa distinção ganha importância no Brasil de 2026. O mercado combina aumento dos preços anunciados, avanço dos aluguéis e juros ainda elevados. É um ambiente que exige mais do comprador do que a convicção de que imóveis são seguros. Um bem pode preservar utilidade, oferecer moradia e continuar procurado sem entregar o retorno esperado por quem o adquiriu.
A pergunta decisiva, portanto, não é se imóvel é bom ou ruim por natureza. É se aquela propriedade, comprada naquele momento e naquelas condições, remunera adequadamente o capital e os riscos assumidos. A resposta exige separar três coisas frequentemente confundidas: valorização, receita e lucro.
Valorização não é sinônimo de ganho real
Em agosto de 2026, os preços anunciados de imóveis residenciais em 56 cidades brasileiras subiram, em média, 0,53%. A alta acumulada chegou a 3,44% no ano e a 5,49% em doze meses. No mesmo período de doze meses encerrado em agosto, a inflação oficial brasileira foi de 4,22%.
Ao descontar a inflação de forma composta, a valorização real desse indicador de preços fica em aproximadamente 1,22%. É um avanço positivo, mas bastante diferente da impressão produzida pelo percentual nominal. O cálculo considera somente a evolução dos preços, sem acrescentar aluguéis nem descontar despesas de aquisição, conservação e venda. Não representa o retorno total de um proprietário. Também é necessário entender o que está sendo medido. Preço anunciado não é necessariamente preço de fechamento. Uma média de cidades não descreve cada bairro, edifício ou unidade. E a valorização observada no passado não constitui uma promessa para os próximos anos.
Para avaliar um investimento já realizado, é preciso reconstruir seus fluxos de dinheiro: quanto foi desembolsado, em quais datas, quanto entrou com a locação e quanto restaria numa venda depois dos custos e das obrigações pendentes. Comparar apenas o preço de compra com uma avaliação atual deixa uma parte relevante da conta de fora.
O aluguel que entra não é o lucro que fica
Os aluguéis também exigem uma leitura cuidadosa. Em julho de 2026, os preços anunciados de locação residencial nas cidades pesquisadas aumentaram 0,70%, acumulando alta de 9,28% em doze meses. Naquele mês, a rentabilidade média estimada do aluguel residencial foi de 6,14% ao ano.
Os dois percentuais descrevem coisas distintas. A alta de 9,28% mede a variação dos preços anunciados para locação. Os 6,14% relacionam o aluguel ao valor do imóvel, em termos anualizados. Nenhum deles significa que todos os proprietários tiveram aquele ganho líquido. A evolução dos anúncios tampouco corresponde ao reajuste automático de todos os contratos em vigor. Entre o aluguel previsto e o resultado efetivo estão os períodos sem inquilino, eventuais atrasos de pagamento, taxas de administração, manutenção, seguros e despesas que permanecem sob responsabilidade do dono. Também entram os tributos aplicáveis à operação e à situação do contribuinte. O que interessa ao investidor é a receita que sobrevive a esses descontos.
A base de comparação merece o mesmo cuidado. Para medir a rentabilidade da aquisição, não basta dividir a renda pelo preço escrito no contrato: o capital aplicado pode incluir documentação, tributos de transmissão, reforma e mobiliário. Um apartamento adquirido para locação mobiliada precisa remunerar todo esse desembolso, não apenas suas paredes.
Há ainda uma diferença entre avaliar uma compra e decidir manter um imóvel já adquirido. Na segunda situação, também importa quanto poderia ser obtido com a venda hoje e o que esse dinheiro permitiria fazer. O preço pago muitos anos atrás não responde, sozinho, se continuar proprietário é a melhor alternativa atual. Aluguel bruto é receita. Lucro exige que as despesas apareçam na mesma conta.
Juros altos tornam a comparação inevitável
Em 13 de setembro de 2026, a taxa Selic estava em 14% ao ano. Mesmo após os cortes realizados ao longo do ano, esse patamar torna especialmente importante avaliar o custo de oportunidade: a remuneração que o dinheiro poderia buscar em outras aplicações, com seus próprios riscos, prazos, custos e impostos.
Isso não autoriza uma comparação automática entre a Selic de 14% e a renda imobiliária estimada em 6,14%. A primeira é uma taxa de referência, não o rendimento líquido de qualquer investimento específico. O aluguel é apenas um componente do retorno de um imóvel, que também pode valorizar ou desvalorizar. Além disso, os indicadores citados têm datas e metodologias diferentes.
A comparação adequada precisa colocar as alternativas no mesmo horizonte e examinar o que sobra em cada uma. Uma aplicação com maior facilidade de resgate oferece uma flexibilidade que também tem valor. Uma propriedade pode proporcionar uso próprio, renda e exposição a um mercado local específico. Essas características precisam ser ponderadas, não misturadas para produzir uma conclusão conveniente.
Há ainda um erro de horizonte a evitar. Não é prudente supor que os juros atuais permanecerão iguais durante décadas; tampouco é prudente comprar hoje dependendo de cortes futuros para tornar a operação viável. Uma decisão de longo prazo precisa suportar mais de um cenário, inclusive um menos favorável que o esperado.
O financiamento faz parte do investimento
Quando a compra envolve dívida, analisar apenas o imóvel é insuficiente. O contrato de crédito passa a ser parte central da operação. O custo efetivo total reúne juros e outros encargos, como tarifas, tributos e seguros. Comparar somente a taxa destacada na publicidade pode esconder diferenças relevantes entre propostas.
Também devem ser examinados o sistema de amortização, o prazo, as condições de atualização do saldo devedor e a evolução das prestações. Havendo indexação, suas regras e seus efeitos precisam ser compreendidos separadamente. Uma prestação inicialmente suportável não substitui a avaliação de todo o compromisso assumido. É importante distinguir despesa de necessidade de caixa. A parcela usada para amortizar o principal reduz a dívida; não equivale a juros perdidos. Ainda assim, precisa ser paga. Um proprietário pode estar formando patrimônio e, ao mesmo tempo, enfrentando um desequilíbrio mensal que o obrigue a vender em condições desfavoráveis.
Por isso, a promessa de que o inquilino pagará o financiamento exige cautela. O aluguel pode não cobrir a prestação, os custos e os intervalos sem ocupação. Uma operação que só funciona com pagamento pontual, ocupação permanente e ausência de reparos não tem margem para imprevistos. O problema não é apenas quanto a dívida custa, mas por quanto tempo o comprador consegue sustentá-la.
Localização precisa se transformar em demanda
O endereço importa, mas dizer que um bairro é valorizado não basta. Para quem busca renda, a análise precisa identificar quem tem condições de alugar aquele imóvel, por quanto tempo e a qual preço. Proximidade de emprego, transporte, serviços e equipamentos urbanos deve ser avaliada em relação ao público que efetivamente ocupará a unidade.
Dois apartamentos na mesma rua podem ter perspectivas distintas. Planta, iluminação, ventilação, acessibilidade, conservação e custo de condomínio alteram a experiência de uso e o orçamento de quem vai morar ali. Uma unidade aparentemente barata pode perder competitividade quando a soma do aluguel com as demais despesas supera o que o público da região consegue pagar.
Também é necessário olhar para a oferta futura. Comprar um imóvel compacto porque unidades semelhantes tiveram boa procura não dispensa investigar quantos empreendimentos do mesmo perfil estão sendo entregues nas proximidades. A tese de investimento fica mais frágil quando depende de uma demanda que ainda precisa aparecer.
O bom endereço, portanto, não é apenas o mais conhecido. É aquele em que há compatibilidade entre preço de aquisição, custo de ocupação e procura sustentável.
Um desconto pode esconder uma despesa
Preço abaixo da média não é prova suficiente de oportunidade. Antes de tratar a diferença como ganho, é preciso entender por que ela existe. Conservação deficiente, necessidade de reforma, dificuldades documentais, ocupação do bem ou despesas extraordinárias previstas no condomínio podem consumir a vantagem inicial.
A análise deve alcançar a documentação e a condição física da propriedade. Matrícula, situação do vendedor, débitos, atas de condomínio, obras previstas e problemas construtivos são elementos a verificar conforme as características da negociação. A revisão documental e a avaliação técnica têm funções diferentes: uma não substitui a outra. Na compra de um imóvel usado, o preço relevante é o custo para colocá-lo na condição necessária ao uso ou à locação. Na venda futura, o valor relevante é o que efetivamente sobra depois das despesas da saída. Entre esses dois pontos, reformas e períodos sem renda precisam entrar no planejamento.
Um negócio vantajoso não é aquele que oferece o maior desconto na apresentação comercial. É aquele cuja vantagem permanece depois que os custos e riscos foram identificados.
Imóvel na planta e temporada exigem outras contas
A compra na planta acrescenta variáveis que não existem da mesma forma numa unidade pronta. O comprador precisa considerar o cronograma de pagamentos, a correção prevista no contrato, o intervalo até a entrega e as condições em que pretende quitar ou financiar o saldo. O imóvel ainda não produz aluguel durante a construção, e a receita futura depende de um mercado que pode mudar.
A análise da locação por temporada também não deve reproduzir automaticamente a de um contrato residencial convencional. Diária anunciada não equivale à receita média de todos os dias do mês. Ocupação, sazonalidade, limpeza, gestão, manutenção, comissões de plataformas e reposição de equipamentos precisam ser considerados, assim como as regras aplicáveis ao uso pretendido. Projetar o resultado anual a partir das melhores semanas pode transformar uma operação trabalhosa numa falsa promessa de renda passiva. O ponto não é descartar essas modalidades, mas reconhecer que elas exigem hipóteses próprias, custos específicos e maior atenção operacional.
Casa própria não se resume à rentabilidade
Comprar para morar envolve uma dimensão que a análise puramente financeira não captura por inteiro. Estabilidade residencial, liberdade de adaptação do espaço, proximidade da família e intenção de permanecer no bairro têm valor. Não é necessário fingir que essas preferências não existem para tomar uma decisão responsável.
O erro aparece quando uma escolha de vida é apresentada como superior em qualquer situação econômica. A casa própria pode ser uma decisão adequada mesmo sem oferecer o maior retorno financeiro disponível. Isso é diferente de afirmar que todo aluguel é dinheiro desperdiçado ou que qualquer financiamento representa construção eficiente de patrimônio.
A comparação entre comprar e alugar precisa considerar entrada, custos de aquisição, despesas de propriedade, condições do crédito, aluguel de uma moradia equivalente e destino do dinheiro que permaneceria disponível. Também exige coerência: supor que a diferença será investida durante anos não produz esse patrimônio se, na prática, ela for consumida. O horizonte de permanência é outro componente. Quem precisa de mobilidade profissional pode atribuir mais valor à flexibilidade. Quem pretende permanecer por muitos anos pode aceitar custos iniciais em troca de estabilidade. A conclusão deve acompanhar a realidade de quem compra, não uma regra repetida como verdade universal.
Patrimônio não é o mesmo que dinheiro disponível
Um imóvel pode ter valor elevado e, ainda assim, não oferecer caixa no momento em que o proprietário precisa. Encontrar comprador, negociar preço e concluir a transferência demanda tempo. A pressa pode reduzir a capacidade de negociação e transformar uma valorização acumulada em um resultado inferior ao esperado.
A concentração também merece atenção. Quem reúne a maior parte do patrimônio em uma única propriedade fica exposto àquele endereço, àquela condição de mercado e, quando há locação, àquela fonte de receita. Ter um bem físico não elimina esses riscos. Por isso, uma reserva financeira não é um detalhe separado do investimento imobiliário. Ela ajuda a atravessar períodos sem renda, reparos e mudanças no orçamento sem transformar a venda em obrigação imediata. A capacidade de esperar pode ser tão importante quanto a capacidade de comprar.
A diferença está no negócio, não no tijolo
Um bom investimento imobiliário começa com preço compatível com a renda potencial, custos conhecidos, documentação examinada e uma estrutura financeira que não dependa de tudo dar certo. A valorização futura pode melhorar o resultado, mas não deveria ser a única justificativa para uma compra que já nasce desequilibrada.
O péssimo negócio costuma aparecer quando essas etapas são substituídas por certezas convenientes: o bairro sempre vai valorizar, nunca faltará inquilino, a reforma será barata, o financiamento ficará mais leve. Cada uma dessas hipóteses pode falhar. Somadas, elas podem comprometer o patrimônio que a compra deveria proteger.
Imóvel não é garantia automática de prosperidade nem um investimento ultrapassado. É um ativo cujo resultado depende de preço, renda, custos, dívida, prazo e disciplina. A diferença entre um ótimo investimento e um problema caro aparece quando a análise deixa de perguntar apenas quanto o imóvel pode valer e passa a perguntar quanto ele realmente custa, quanto entrega e quais riscos o proprietário consegue suportar.
Pressão de Trump sobre Powell
Queda muda tudo no Irã
Quem tomará o lugar do Dólar?
Acordo Fed-Tesouro em foco
Relatório da PF abala Toffoli
Dívida acelerada: onde parar?
Deboche fiscal e prosperidade
Guerra Israel-EUA-Irã
Tarifas de Trump no fim?
Dólar abaixo de R$5?
IA e a escalada nuclear